Мировой рынок смартфонов столкнулся с одним из самых глубоких кризисов за последние годы, продемонстрировав в третьем квартале 2026 года рекордное падение поставок. По предварительным данным аналитического агентства Counterpoint Research, объем отгрузок устройств рухнул на 20% по сравнению с аналогичным периодом прошлого года, что стало самым низким результатом для третьей четверти года начиная с 2012-го.
Ключевым дестабилизирующим фактором эксперты называют затяжной кризис в полупроводниковой индустрии, вызванный непрерывным ростом стоимости оперативной (DRAM) и флеш-памяти (NAND). Увеличение издержек на производство напрямую отразилось на конечных потребителях: с начала 2026 года средние розничные цены на мобильные устройства во всем мире взлетели примерно на 20%. В условиях резкого удорожания техники пользователи начали массово откладывать покупку новых гаджетов или переориентировались на рынок более доступных восстановленных моделей.
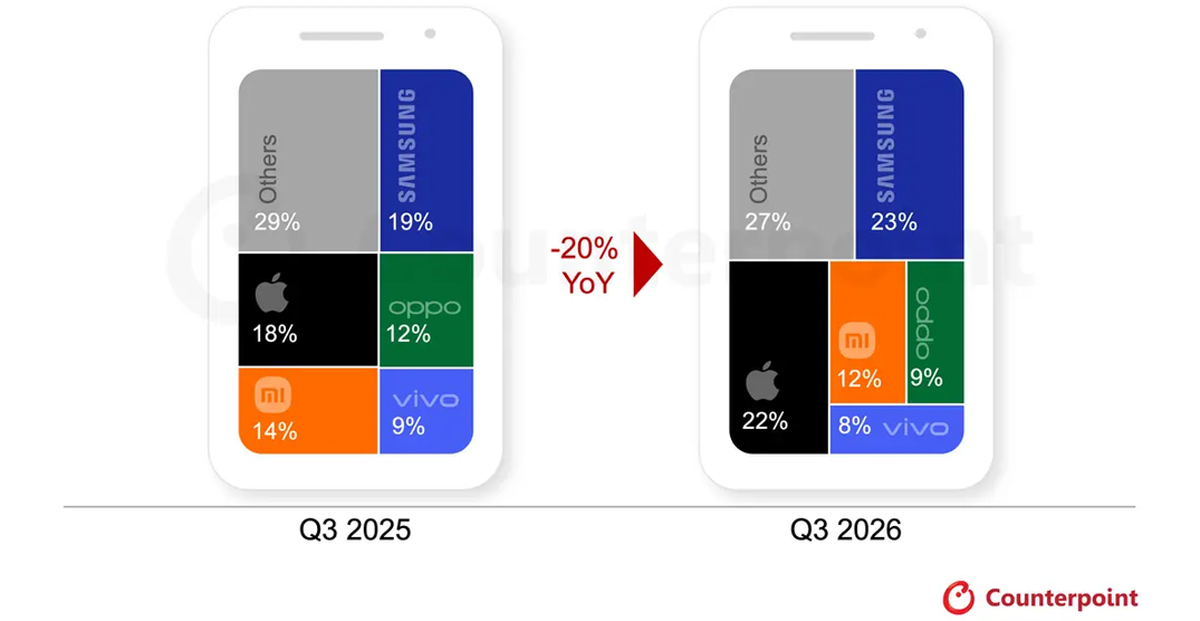
Несмотря на общее падение объемов отгрузок, крупнейшим игрокам удалось укрепить свои позиции за счет устойчивого спроса в верхнем ценовом сегменте. Лидером мировой индустрии осталась южнокорейская корпорация Samsung, чья рыночная доля выросла до 23% (против 19% годом ранее), даже несмотря на снижение объемов поставок на 3% в годовом выражении. Американская Apple прочно закрепилась на второй строчке с долей 22% (было 18%), впервые в своей истории преодолев 20-процентный рубеж по итогам третьего квартала. Стабильность лидеров объясняется тем, что покупатели премиальных устройств оказались менее чувствительны к экономическим изменениям, в то время как спрос на бюджетную технику показал резкий спад.
В то же время китайские технологические гиганты, традиционно доминирующие в сегменте доступных и среднебюджетных устройств, приняли на себя наиболее тяжелый удар. Сильнее остальных пострадала компания Xiaomi, чьи поставки сократились более чем на 30%, а рыночная доля упала до 10% по сравнению с прежними 14%. Заметные потери понесли также бренды OPPO и Vivo: их отгрузки сократились более чем на 20% у каждого, в результате чего доли компаний на глобальном рынке снизились до 9% и 8% соответственно. Чтобы удержать маржинальность бизнеса в условиях дефицита и высокой стоимости компонентов, китайские производители вынуждены радикально пересматривать ассортимент, сокращать свое присутствие в низкорентабельных секторах и планомерно повышать ценники.
Аналитики Counterpoint Research прогнозируют, что до конца текущего года ситуация на рынке едва ли изменится к лучшему: бренды продолжат отказываться от недорогих линеек в пользу флагманских моделей, тогда как в бюджетном классе потребителей ждет очередная волна роста цен.